Q3 掃貨 5.5 萬枚 ETF,Q4 甩賣 34 億:誰在把比特幣當提款機?
 BTC
別指望老錢護盤,他們撤得比散戶還快。
作者:庫裡,深潮 TechFlow
深潮導讀:
如果你看著賬戶裡縮水的持倉,寄希望於最新披露的“華爾街三季度加倉近 5.5 萬枚比特幣”來給行情託底,現實可能會潑來一盆冷水。富國、美銀等 10 家頂級機構三季度的確加倉到了 11.7 萬枚 BTC,但這批所謂的增量大多隻是財富顧問的代客配置與對沖基金的套利庫存。
更致命的是,進入四季度後,ETF 資金已經反手淨砸出 34.01 億美元,11 月至今更有 11 天在單邊失血。這意味著,這輪行情的下跌裡,手握數萬枚現貨的華爾街通道,也在把比特幣當成流動性最好、撤退最堅決的提款機。
這幾周看著賬戶裡縮水的持倉,很多持幣人都在到處找底。
恰好在這個時候,華爾街的 13F 報告出爐了,給不少人遞了一根心理救命稻草:富國銀行增持 92.8%、美國銀行加倉近 600%、千禧管理增持 7,000 多枚……排名前十的華爾街巨頭,在三季度悄悄吃進了 54,929 枚比特幣等值的 ETF 份額。
很多人本能地以為:老錢都這麼抄底了,行情後面不可能跌到哪裡去。
如果你也這麼想,大概率是掉進了傳統金融的後視鏡陷阱裡。因為看著三季度的買入數據自我安慰的同時,四季度真實的資金盤面正在用腳投票。
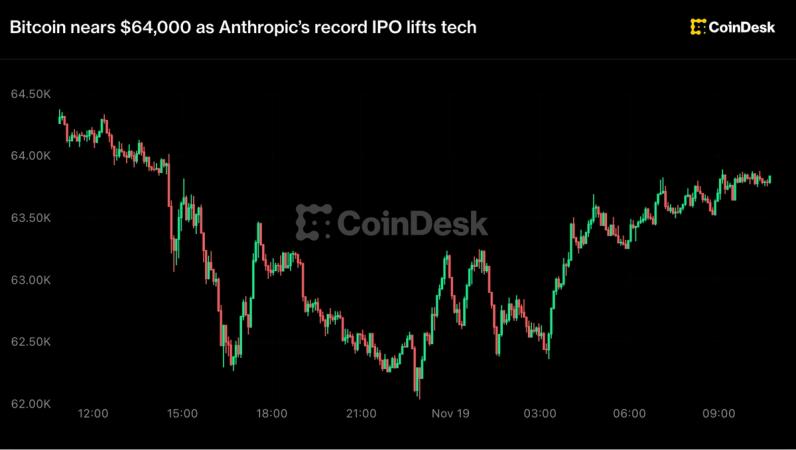
Farside 最新的資金監控顯示,從 10 月 1 日到 11 月 18 日,全美 12 只現貨比特幣 ETF 整體淨流出已經高達 34.01 億美元。更扎心的是 11 月以來的走勢:在至今的 13 個交易日裡,多達 11 天處於單日淨流出,短短半個多月就單邊抽走了 28.86 億美元。
三季度 10 家機構辛辛苦苦加倉的 5.5 萬枚 BTC,按當時幣價算不過 30 多億美元。進入四季度才一個半月,這批增量對應的資金體量就已經被 ETF 通道一筆一筆地全砸了回去。
為什麼機構買的時候行情沒怎麼暴漲,機構跑的時候砸盤卻這麼狠?
答案就在這批持倉的商業屬性裡:買單的不是長線死忠,而是隨時準備離場的“理財客戶”與“套利工人”。
買入時是標準理財包,跌起來是第一止損位
富國銀行、美國銀行持倉暴增幾倍,並不是傳統大行的自營盤在看多加密牛市。在嚴苛的監管和風控下,沒有任何一家華爾街大行敢直接拿自己的本金裸多比特幣。
這批激增的籌碼,其實是摩根士丹利、富國銀行把現貨 ETF 放上財富管理貨架後,私人銀行的財務顧問順手幫高淨值客戶配上的。
在傳統的資產配置模型裡,理財經理會給客戶在傳統的股債組合裡擠出 1% 到 2% 的倉位,買點高波動的 ETF 增加彈性。客戶聽完彙報簽了字,幾萬枚比特幣就這麼被買進了機構的申報表。
但這種買盤,恰恰是熊市裡最不穩定的籌碼。
加密原生散戶被套了,可能會心一橫卸載軟件把幣提到冷錢包裡躺平,反而在客觀上鎖死了流動性。可華爾街的財富管理賬戶有著極其冷血的季度再平衡紀律:當宏觀流動性預期生變、客戶風險偏好下調,或者組合裡的風險敞口超標時,財務顧問會按照系統指令,直接在美股開盤時一鍵贖回。
三季度大行分銷渠道買進來的籌碼,在四季度這輪行情走弱時,立刻變成了拋壓最密集的下洩口。
對沖基金沒有護盤義務
增持名單裡的另一半主力千禧管理、簡街資本和佈雷文·霍華德,就更不可能為了幣價去護盤了。
量化和對沖基金買入數千枚現貨 ETF,從來不是因為看好區塊鏈的未來,他們做的是幾乎零風險的基差套利流水線:在美股買進現貨 ETF 的同時,在芝商所(CME)做空同等金額的比特幣期貨。
只要兩邊存在價差,他們就能穩穩吃下 8% 到 10% 的年化利差。對他們來說,比特幣不過是一串能用來生息的美元代碼。
這種交易對行情最致命的影響在於,只要現貨與期貨的溢價收窄,或者宏觀波動放大導致風險預算(VaR)超標,對沖基金的自動化系統就會立刻執行平倉。期貨平空,現貨砸盤。
當普通投資者還在討論週期走到了哪一步時,對沖基金已經在毫秒級的時間裡,把現貨 ETF 變成了真金白銀的美元。
行情好的時候,大家都在吹捧“機構入場、天下大定”;等這輪下跌真正砸下來,盤面才露出了華爾街最現實的一面。
比特幣現貨 ETF 打通的這條高速公路,是雙向通車的。它讓幾百億場外資金能夠以極低的摩擦力進場,但同樣,當資本市場需要收縮流動性、降低風險敞口時,這也是一條摩擦力最小、變現速度最快的撤退通道。
三季度 10 家機構申報的 5.5 萬枚加倉,那是兩個月前的買入事實;而四季度一個半月狂砸 34 億美元、11 月天天淨贖回,才是眼下正在主導行情的殘酷現實。
華爾街確實把比特幣接納進了主流金融體系,但他們接納它的目的,從來不是為了替誰鎖倉護盤。在這輪迴調裡,它只是被當成了整張資產負債表上最好套現的高貝塔提款機。
更多新聞