Glassnode 週報:穩定幣現四年最快收縮,比特幣缺“油”回調但大戶已悄然吸籌
 BTC
多渠道資金同步流出,但近端槓桿出清與巨鯨增持正為後市託底。
作者:Glassnode
編譯:深潮 TechFlow
深潮導讀:近期比特幣滑落至 $7.4 萬附近,不僅跌破 $7.56 萬的短期持有者成本基礎,也在中期選舉後的市場反彈中明顯跑輸標普 500 與納指。過去 30 天內,穩定幣總供應量縮水 $142 億,創下 2022 年 6 月以來的最快收縮速度。
儘管美國現貨 ETF 轉為淨流出且 Coinbase 負溢價深度承壓,場內近端多頭槓桿卻已大幅出清,現貨訂單簿下方買盤也持續壓過上方拋壓。自 8 月確立的上升結構仍穩守 $5.85 萬前低之上,兩大巨鯨錢包群組更已率先重啟吸籌。
核心摘要
- 比特幣已跌破 $7.56 萬的短期持有者成本基礎(Short-Term Holder Cost Basis)並跑輸美股,而能夠推升幣價的增量資金仍在持續流出。
- 穩定幣總供應量正以 2022 年 6 月以來最快的速度收縮,美國現貨 ETF 轉為淨賣出,比特幣在 Coinbase 平臺上也呈折價交易。
- 另一方面,本輪迴調已基本出清現價附近的多頭槓桿,訂單簿上買盤厚度超越賣盤,且已有兩個大型錢包群組重新開始囤幣。
- 今年 9 月的高點是自 2025 年曆史新高以來的首個更高高點,只要幣價穩守 6 月前低 $5.85 萬上方,這一中期趨勢反轉結構就依然有效。
近期買家浮虧承壓
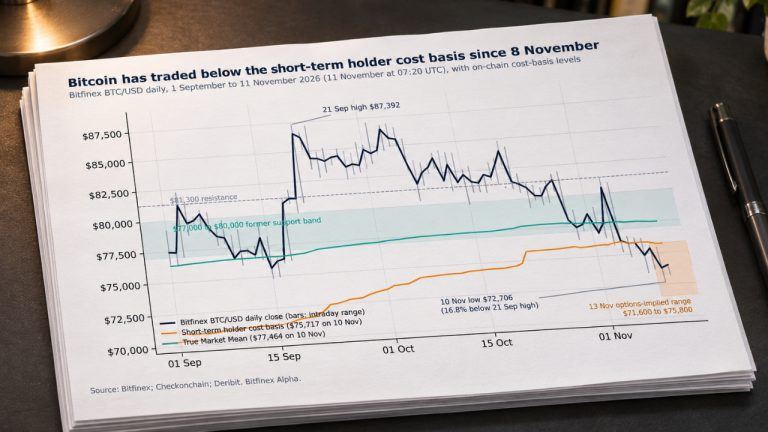
上週我們曾將 $7.3 萬至 $7.6 萬區間列為關鍵觀察位。此後比特幣確實滑入該區域並跌至 $7.4 萬附近交投,現價已低於 $7.56 萬的短期持有者成本基礎,即過去 155 天內買入投資者的平均持倉成本。
在 9 月見頂時,幾乎所有短期持有者的籌碼都處於浮盈狀態。而截至目前,這一比例已降至約 35%,且近期選擇拋售的短期投資者平均正承受小幅虧損。
成本基礎分佈(Cost Basis Distribution)清晰揭示了這些籌碼的買入位置。目前約三分之二的短期籌碼位於現價上方,分佈在 8 月至 10 月買入的三個籌碼密集帶中,最高延伸至 $8.36 萬。
一旦市場出現反彈,這部分被套持有者中的許多人可能會藉機回本離場。反觀現價下方,唯一密集的籌碼支撐區位於 $6.2 萬至 $6.6 萬之間,主要由 8 月階段低點附近的買盤構成。
需要注意的是,自 8 月開啟的更大級別市場結構目前依然穩固。9 月高點創下了自 2025 年曆史峰值後的首個抬升波段高點,且現價仍大幅高於 $5.85 萬的 6 月前低。
若後市能重新收復位於 $7.75 萬的真實市場均值(True Market Mean),約半數的短期持有者籌碼都將重回盈利區間。
表現落後於美股
上週我們指出,比特幣在中期選舉期間的大部分跌幅其實已在投票前提前釋放。隨後始於 11 月 5 日的新一輪拋售同時衝擊了美股與比特幣市場。
但自 11 月 9 日起,兩者的走勢開始分化。標普 500 指數與納斯達克 100 指數目前已雙雙收復選舉日收盤點位,而比特幣在 11 月 10 日 CPI 數據公佈後再次下挫,迄今累計跌幅仍在 5% 左右。
只有當價格重新站上 $7.78 萬的選舉日收盤價上方時,比特幣才能真正重新跟上美股的修復節奏。
美債反映更多加息預期
利率前景也在持續施壓市場。兩年期美債收益率反映了交易員對未來兩年美聯儲政策利率均值的預期。當前該收益率處於 4.75%,較美聯儲 4% 的現行基準利率高出 75 個基點,說明債市正在計價後續進一步加息的可能。
但必須看到,這遠未達到 2022 年那般劇烈的緊縮衝擊。2022 年 6 月同一利差曾飆升至 244 個基點,而如今的利差僅為當時的約三分之一,且自 10 月下旬以來已經有所收窄。
較高的利率環境固然仍是風險資產面臨的逆風,但債券市場並未押注 2022 年的緊縮危機重演。
穩定幣加速離場
穩定幣相當於加密市場的現金儲備,也就是交易者在出手買幣前停泊在交易所和鏈上的美元資金。過去 30 天內,全網穩定幣總供應量銳減了 $142 億,創下 2022 年 6 月以來最快收縮速度。
供應量持續萎縮意味著持有者正在將穩定幣贖回為法幣美元,並將現金直接撤出加密生態,這讓潛在的上漲行情失去了關鍵“燃料”。
Tether 同樣體現出這種資金流出壓力,近期價格略低於 $1 錨定價交投。如果 30 天供應變化能重新轉負為正,那將是場外新資金迴流的第一個明確信號。
美國市場需求走弱
美國現貨比特幣 ETF 也已轉為淨贖回狀態。在過去 20 個交易日內,這些基金累計錄得 $16 億淨流出,並在 11 月 9 日突破了我們用來界定“持續流出週期”的 $15 億門檻。
不過參照歷史上的幾輪ETF流出週期,本輪出逃規模仍然偏淺,過往多數流出波段的深度遠超當前。按照歷次規律,ETF 資金通常只會在比特幣階段性見底之後才重新轉為淨流入,因此資金迴流往往屬於滯後確認底部的信號。
Coinbase 平臺負溢價顯著
Coinbase 溢價指數衡量了美國投資者主力交易平臺 Coinbase 上的比特幣價格與全球綜合價格之間的價差。我們已剔除因 Tether 略微脫錨低於 $1 所引發的折價干擾,避免被其放大視覺上的負溢價幅度。
從 30 天均值來看,自 9 月高點一路回落的過程中,Coinbase 溢價始終維持在負值區間,目前折價深度已創下今年 2 月以來的最低點。
在過往每一輪上漲週期中,美國買家積極掃貨都會推動溢價維持正值,而當前美國買盤明顯缺席。未來若該溢價能夠轉正並連續站穩數週,則意味著美國本土需求正在真正迴歸。
現價附近籌碼稀疏,下方清算密集
清算熱力圖測算了不同價位上期貨槓桿倉位被迫強平的觸發區。積極的一面在於,自 9 月高點以來的陰跌已經清理了沿途堆積的大部分多頭清算位,K 線後方的暗色真空區域正說明了這一點。
這大大削弱了現價附近爆發連環踩踏強平的隱患。在過去六個月的清算熱力圖上,規模最大的清算密集區遠在下方 $5.95 萬至 $6.26 萬之間,自 8 月見底以來一直未被觸及。
而在該密集區與當前市價之間,清算分佈非常單薄。與此同時,儘管幣價已從 9 月高點回落約 15%,全網合約持倉量(Open Interest)卻回升到了 9 月高點時的水平,這暗示不少交易員正在下跌途中加倉做空。
一旦幣價轉頭上攻,這些新增空頭就將被迫買回平倉;目前現價上方最大的一處空頭清算密集區正位於 $8.75 萬附近。
下方買盤厚度高於上方拋壓
現貨訂單簿呈現出相似的偏多支撐格局。自 11 月 5 日拋售潮以來,Binance 與 Coinbase 現價 5% 區間內的掛單買盤在每一個小時段都超過了賣盤。
熱力圖下方的括號標註了規模最集中的買單區域,它們主要分佈在 $6.8 萬至 $7.25 萬區間。上方括號則呈現截然相反的景象:越過緊貼現價的賣單帶後,直到約 $8.4 萬之間整個賣盤訂單簿都極為稀疏,對應圖中的暗色真空帶。
這意味著若價格向上突破,來自訂單簿本身的阻力並不大,不過仍需正面消化那些等著解套出局的短期持有者拋壓。同時也需注意,限價掛單隨時可能被撤單,事實上 11 月初大跌期間就曾有部分託底買單被短暫撤下後才重新掛回。
大戶錢包開始介入
吸籌趨勢評分(Accumulation Trend Score)追蹤不同持幣規模錢包群組的增減倉行為(接近 1 代表積極吸籌,接近 0 代表派發減持),並按持倉體量加權計算。
過去一週,共有兩個錢包群組評分升至 0.5 以上:持有 100 至 1000 枚 BTC 的錢包群組,以及持有 1000 至 1 萬枚 BTC 的錢包群組。這兩個群組此前在 10 月的大部分時間裡一直處於派發狀態。
不過值得留意的是,這兩類大戶錢包在 9 月下旬也曾短暫轉為買入,但當時未能持續。除此之外,其他所有持幣群組目前仍在繼續減持,上至持倉超 1 萬枚 BTC 的超級巨鯨,下至不足 1 枚 BTC 的散戶錢包均如此。
可見這只是小範圍資金的早期試探性抄底。只有當中小持幣群組也跟進介入時,才算得上整個市場買盤力量全面復甦。
結語
比特幣正在缺乏增量資金託舉的環境下經歷回調:近期買家普遍浮虧,走勢明顯跑輸美股,且穩定幣、美國現貨 ETF 與美國本土買盤三大維度的資金均在同步流失。短期內的直接利好催化劑確實不多。
但與之相對的是,現價周邊的期貨多頭槓桿已得到有效出清,且兩大主力大戶群組已率先入場買進。對於將今年 8 月視為大週期趨勢反轉起點的投資者而言,當前正是市場醞釀均值迴歸的關鍵窗口區。
若後市能成功收復位於 $7.56 萬的短期持有者成本基礎,將有力印證這一偏多判斷。反之,若持續跌破上週守望帶下沿 $7.3 萬,則意味著更長週期的震盪整理;若收盤實質性跌穿 6 月前低 $5.85 萬,則會徹底證偽 8 月確立的反轉趨勢。
數據截止時間:價格與衍生品數據截至 UTC 時間 2026 年 11 月 11 日 11:00,現貨訂單簿數據截至 09:00;ETF 資金流向、穩定幣供應量、成本基礎及吸籌趨勢評分則統計至 11 月 9 日。
免責聲明:本報告不構成任何投資建議,所有數據僅作信息參考與研究科普之用。任何投資決策均不得以本文內容作為直接依據,讀者需對自身交易行為獨立承擔全部責任。
文中涉及的交易所餘額數據基於 Glassnode 的地址標籤數據庫計算得出,該數據庫結合了官方披露與自研聚類算法。儘管我們力求數據嚴謹精準,但在部分交易所未公開官方地址的情況下,相關統計未必能涵蓋其全部儲備。
用戶在使用上述鏈上指標時應保持審慎與獨立判斷,Glassnode 不對任何統計口徑差異或潛在誤差承擔責任。