IOSG | ビットコインの「選挙効果」:政治的な要因が後押ししたのか、それとも半減期サイクルと重なったのか?
 BTC
米国株は過去19回の中間選挙後の12ヶ月間でいずれも上昇し、平均は15.1%に達したが、今年は選考前の下落幅が約9%にとどまっているため、過去の上げ幅が必ずしも再現されるとは限らない。
著者:Darko|IOSG Ventures
1950年以降、米国では合計19回の中間選挙が開催されてきた。当社が統計したところ、各選挙の1年後にはS&P 500指数が投票日より高値をつけている。ビットコインも3つの完全な中間選挙サイクルを経験しており、1年後の価格はすべて上昇したが、投票後の数週間はいずれも一度下落した経緯がある。
今年11月3日の投開票時、両市場の位置付けは異なるものだった。米国株は歴史上高値に近い状態にあるのに対し、ビットコインは前期の大規模な売却売りから回復過程にある。歴史的に見れば、1年後のパフォーマンスに対してある程度楽観視できるものの、その間の推移は大きく分かれる可能性がある。
ただし、これらの歴史データが2026年にどの程度の参考価値を持つかは疑問が残る。過去の中間選挙の前年における米国株の最大ドローダウンの中央値は16%だったが、今年は約9%程度であり、取り戻すべき下落幅自体が少ない。ビットコインに関するサンプルはわずか3つで、しかも各中間選挙はいずれも半減(ハルビング)後2年〜2年半の時期に重なり、2つのサイクルが重複しているため、上昇と選挙自体にどれだけの関連性があるかを判断するのは困難である。
主要論点
- 米国株:歴史的に見れば中間選挙後のパフォーマンスは堅調だが、今年の選挙前の市場動向は以往よりも強い。したがって、歴史上平均的な上昇率そのままの再現を前提とするのは安直である。
- ビットコイン:3つの完全なサイクルにおいて1年間リターンは全てプラスだったが、いずれも事前にさらに下落を経験している。サンプルが3つだけでは、確実な「選挙効果」が存在すると断じることはできない。
- 政策:議会の支配権は暗号資産業界の立法・規制に影響を与える。しかし市場の方向性を決める核心的要因は、依然として企業収益、金利、資金の流れである。
米国株:歴史的実績は輝かしいが、今年のスタート地点は異なる
1950年から2022年にかけて実施された中間選挙は合計19回ある。各選挙後の12ヶ月間で、S&P 500指数は上昇し続け、平均上昇率は15.1%、中央値は14.5%であった。最も低調だったケースでも1.1%の上昇を記録している。
一方、非中間選挙年には、同様に11月初を起点とした場合、翌年の平均リターンは7.2%であり、約70%のサンプルで上昇が確認されている。
出典:IOSG、毎営業日終値に基づく算出
歴史的な下落の多くは選挙前に発生している。中間選挙の前年における市場の最大ドローダウンの中央値は16%だ。本研究で設定した投票日を基準とした6ヶ月間の観察期間において、19回の選挙のうち17回で市場安値が投票日前に形成された。
上昇へ転じ始めるのも、必ずしも投票終了を待つ必要はない。ブラックロックの分析によれば、選挙結果が見えてくるにつれ、米国株は歴史的に中間選挙の約1ヶ月前から上昇し始めていることが示されている。今年10月下旬時点の予測市場では、民主党による衆議院掌握の確率は約93%、上院掌握の確率は約68%とされていた。これは、大統領と議会が異なった政党に属する「分裂政府」の状況が市場によって既に織り込み済みであり、選挙当日のサプライズにはならない可能性が高いことを意味する。
これは全ての政策影響が既に価格に反映されていることを意味しないが、予想通りの結果であれば、不意の事態に比べ即時の市場反応は小さく済む可能性がある。したがって、投票日はトレンド観察の時間軸としての指標にはなり得るものの、市場の転換点になるとは限らない。
今年の市場のスタート地点にも相違点がある。10月下旬時点でS&P 500指数は、10月6日に記録した歴史的終値高値から約3%しか離れておらず、過去1年間の最大ドローダウンも約9%にとどまっている。言い換えれば、市場が取り戻すべき下落幅は限定的である。
歴史的には、「選挙前で10%以上の上昇」かつ「ドローダウンが10%未満」という2つの条件を同時に満たす中間選挙が5回存在する。それぞれ1954年、1958年、1986年、2006年、2014年に実施された。これらに続く1年間でのリターンは1.1%から33.2%の範囲にあり、中央値は6.7%だった。
中央値のように正確に見える数字よりも、この広範なレンジの方重視に値する。これらの事例は、強気の市場環境下では選挙後も上昇が続く可能性があることを示唆しているが、それをもって2027年の確かなリターン目標を設定するには至らない。
図1. 各中間選挙後12ヶ月間のS&P 500指数リターン。青色バーは「選挙前で大幅上昇・ドローダウン較小」という条件を満たす5つの歴史的ケースを示しており、2026年との比較用に用いている。
歴史的経験則は楽観的偏向を示しているが、次の上昇相場はまだ企業収益と金利環境の裏打ちを必要としている。
ビットコイン:1年後の上昇は、回復プロセスが順調だったことを意味しない
ビットコインの歴史はより短く、保有過程もさらに忍耐が求められるものだ。
2014年、2018年、2022年の3つの完全な中間選挙サイクルにおいて、BTCはいずれも投票日後の数週間で下落したが、1年後の価格はすべて選挙当日を上回っていた。2022年の下落期間は比較的短く、選後3ヶ月段階で既に上昇に転じている。3つのサイクルは短期的なパフォーマンスが大きな違いを見せた。
出典:IOSG、CoinMetricsのBTC Price USDデータを用いて算出
バイナンスのリサーチは、中間選挙後の1年間におけるビットコインの平均上昇率が約54%であると指摘しており、当社のサンプルにおける平均上昇率53.8%とほぼ一致する。ただし上昇過程自体も極めて重要だ。選後3ヶ月のリターン中央値は約−31%、12ヶ月後では約+45%となっている。投資家が最終的に回復トレンドを正しく読み取ったとしても、上昇局面が訪れるまでに無視できない損失を抱えるリスクがある。
図2. 中間選挙前後のパフォーマンス中央値(投票日を基準としインデックスを100に設定)。S&P 500サンプルは1950〜2022年の19回選挙をカバーし、ビットコインサンプルは2014〜2022年の3回選挙をカバーしている。グラフ内の接続線は選定された観察時点のみを結んでおり、予測を意味するものではない。
ただし、これらのサンプルからは選挙自体の影響を単独で切り離して特定することは不可能だ。各中間選挙は恰好もビットコインの半減(ハルビング)後約2年〜2年半の時期に重なり、いずれも下落相場(ベアマーケット)の段階にあった。2026年11月の選挙も、2024年4月の半減から約2年半が経過するタイミングとなる。
サンプルが3つに過ぎず、2つのサイクルが重複しているため、この法則に対して選挙が実質的な影響を与えたかどうかを判断するのは難しい。
同様に、中央値カーブを価格予測として扱うべきでもない。このカーブは異なった年の結果を集約したものであり、特定の市場サイクルで投資家が実際に体験した完全な推移を表すものではない。それを現在の価格に機械的に当てはめても、データ自体がサポートしない過度な精度感を錯覚させるだけだ。
スポットETFや企業財務資金の参入に伴い、ビットコインの投資家構造も変化している。これらのチャネルは需要をもたらす一方、解約プレッシャー、資金調達コストの上昇、リスクテイク姿勢の変化などを市場に伝播させる可能性もある。
本当に覚えておくべき点は、1年間の上昇を期待することと、短期的に下落余地が残っていることの間に矛盾がないということだ。下落がいつ終了するかについては、歴史サンプルは答えを出せない。
選挙は暗号資産業界にどのような変化をもたらすのか?
暗号資産業界にとって、選挙がもたらす最も直接的な影響は政策面にある。市場で大統領と議会が異なった政党に属することが一般的に予想されている中、より注目に値するのは、新議会の立法プロセス調整、監督機能の再編、および規制機関の人事配置にどう影響するかだ。
『CLARITY法』の進展はこの不確実性を如実に表している。9月15日、上院は賛成49票・反対50票の結果、議論を終結させて法案を進めるための議事進行上の動議を否決した。その後、上院は再審理動議を提出したため、現在法案は停止状態にあるものの、完全に再起動の機会を失ったわけではない。しかし選挙閉会前に上院が再び投票を行うことはなく、今議会で残された唯一の窓は、選挙後に新議会発足前の「跛脚鴨会期(任期満了前の最終会期)」となる。
次期議会は各委員会の委員長人事、立法優先順位、および再交渉の具体的条件を決定する。
上記はシナリオ分析であり、立法結果に対する予測ではない
共和党が上院を維持できれば、業界が求める政策パッケージを推進しやすくなるが、法案成立を保証するものではない。同様に、民主党が議会の全制御を握ったとしても、超党派協力による立法の可能性が消滅するわけではない。
他方で、規制当局は既存の権限枠内でアクションを起こし続けることができる。ルール策定や職員ガイドラインの公表は部分的な課題解決に役立つ可能性があるが、その適用範囲と持続性は必ずしも正式な立法に匹敵するものではない。
同じ選挙結果であっても、異なるチャネルを通じて米国株と暗号資産業界に別々の影響を与える可能性がある。大統領と議会が異なった政党に属する場合、新たな財政支出計画は制約を受ける可能性があり、債券利回りの上昇圧力を緩和し、株式バリューを支援する材料となり得る。一方で暗号資産企業にとっては、立法上の膠着状態が市場構造ルールをめぐる不確実性の期間を延長させることになりかねない。
これにより二者の間で温度差が生じる可能性がある。金融市場は財政支出の抑制を歓迎する一方、暗号資産業界は安定した法的枠組みの遅れを原因とした失望を迎えるかもしれない。無論、どちらの結果も必然ではなく、議会が膠着しても行政部門や規制当局が政策変更を推進する余地はある。
2027年まで市場を押し上げる要因は何なのか?
私のベースケース判断は以下の通りだ。米国株の見通しは総じて楽観的だが、上昇過程には波乱が伴う。ビットコインの短期的な推移はなお判断が難しい。これは歴史的事象を参考にして下した見解であり、歴史データから直接導き出した予測ではない。
米国株にとって、企業利益の継続的な増加と債券利回りによる圧力の緩和は、市場のさらなる上昇を支える要因になる。買いムーヴメントが大手テック企業に留まらず、より多くの銘柄に波及すれば、回復トレンドは説得力を増すだろう。逆に言えば、どちらの政党が議会の支配権を握ろうとも、インフレが長期化したり利益が予想を下回ったりすれば、買い材料は削がれる。
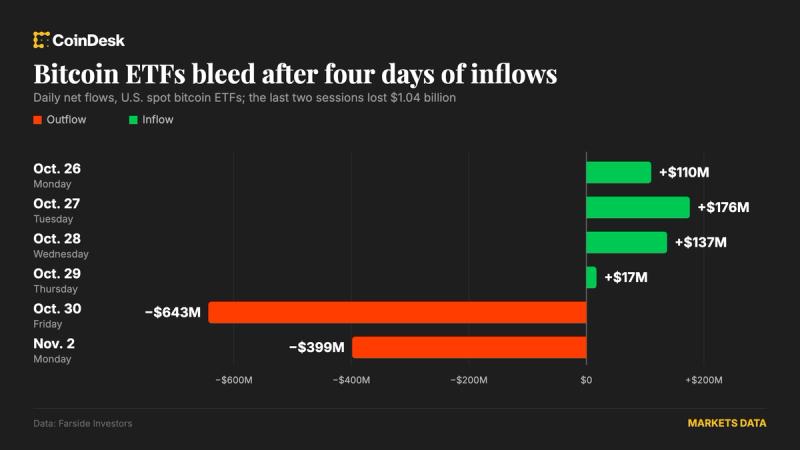
ビットコインに関しては、スポットETFが資金吸引を継続できているか、流動性が改善しているか、そして全体の市場が低迷する中でビットコインが以前の上昇幅を維持できているかを注視する。資金の継続的な流出やレバレッジコストの上昇が再発すれば、すでにベアの底値がついたと安易に断定すべきではない。
以下の3つの変化は特に注目が必要だ。
- 12月8—9日の連邦公開市場委員会(FOMC)政策会合:FRBは10月28日に金利を3.75%—4.00%で据え置いたが、うち2名の委員が反対票を投じたため、市場では12月の利上げシナリオを組み込む動きが出始めた。最新の経済見通しは、債券利回りによる圧力が緩和しつつあるかの判断材料となる。
- 利益拡大と買材の波及:企業利益の成長と株価上昇が、現時点で指数をけん引する大口企業に留まらず、他社へ波及できるか。
- ビットコインへの資金流入:機関投資家の需要が数週間にわたって持続するか、それとも一部の日だけに集中出現するか。
選挙結果はこれらの指標と同時に観察されるべきであり、それらに取って代わるものではない。
結び
歴史データが示す最も有力な知見は、中間選挙後に米国株が上昇に転じる高い一貫性だ。しかし同時に、2026年の投開票に先立つ股市がすでに相当な強さを保っていた点も認識する必要がある。
ビットコインが示す教訓はまた異なる。3つの完全なサイクルを通じ、1年後の価格はすべて上昇したが、投資家は全員、追加的な下落を味あっている。これは保有リスクを理解するのに役立つ一方で、次のサイクルに向けた明確な予測を補強するには至らない。
11月3日の選挙は今後の政策環境に影響を与えるだろう。2027年まで回復トレンドが続くかどうかは、最終的にはその後の企業収益、流動性、資金の流れにかかっている。
Read the original at Techflowpost