Wintermute市場週間レポート:ビットコインが200週移動平均線を割り込み、マクロ利上げ再評価下の防御的戦略
 BTC
ビットコインが200週移動平均線の6万5000ドルを下回り、米FRBの利上げ予想とETFからの純流出が継続する中でデレバレッジが加速し、市場は短期的に防御姿勢を維持している。
著者:Jjay_dm(Wintermute OTC Trader)
翻訳:TechFlow
TechFlow解説:今週、ビットコインは単週で12.7%下落し、6万5,400ドルをつけた。終値は重要な200週移動平均線を割り込んだ。同時に、米国10年債利回りが5.15%まで上昇し、12月のFRB利上げ確率の市場価格は約92%に急騰した。マクロ金利の見直しが、無利子資産の評価を抑制する主要な軸となっている。
現物ETFの年内純流出額は19億ドルに達し、ステーブルコインの時価総額は30日間で140億ドル以上縮小した。複数の資金経路が同時に資金流出している状況だ。Wintermuteは、7月の反動上昇が多頭誘導の罠であったことが証明されたと見ている。アルトコインのレバレッジポジションが完全に清算され、ビットコインが200週移動平均線を効果的に回復する以前は、短期的には下落方向への抵抗が最小であるため、堅固な防御姿勢を保つ必要がある。
マクロ環境:利上げ期待再燃、無利子資産が一様に圧迫
コアCPIが3ヶ月連続で0.3%の上昇を記録した後、12月のFRB利上げ確率は市場で既に約92%と見積もられている。この数値は、ウォーラーFRB理事が以前設定した「利上げ50ベースポイントを検討する」という閾値の境界線にちょうど到達する形となった。
米国10年国債利回りは今週約30ベースポイント上昇し、最終的に5.15%で終わった。我々が2週間前に指摘した複数の潜在的リスクにおいて、金利の見直しが最も破壊的な主導要因となり、原油価格の下落やバイナンス関連事件の影響は徐々に薄れつつある。
資産のパフォーマンス面では、ビットコインは今週12.7%下落して6万5,400ドルで引け、S&P500指数が2.5%上昇したのと対照的だ。イーサリアムは1,800ドル付近まで下落し、金は約5%の急落後に3,900ドルで引けた。ブレント原油も96ドルまで低下した。
長期資産、金、暗号資産が同時売りに合わされたことは、本質的に典型的なマクロ金利の見直しだ。ビットコインはそれ自体いかなるキャッシュフロー収益も生み出さないため、このデレバレッジ取引において資金供給側(割引調達側)となっており、トレードが失敗した場合にベータ特性が最も強く、圧迫を受ける最大の資産でもある。
図:第46週の跨資産パフォーマンスランキング(データ出典:Wintermute OTC)
この状況は、市場の議論の焦点を「利上げ25bpか据え置きか」から「利上げ25bpかそれとも即座に50bpか」へと完全に転換させた。10月CPIは、FRB金融政策委員会が12月9日の金融政策委員会会議までに見ることができる最後の重要なインフレ指標となる。
一度に50bpの利上げは積極的に見えるものの、債券市場とマクロ世論の間に新たなコンセンサスが形成されつつある。それは、インフレ抑制においてFRBが遅れを取っており、より決断的な引き締め措置を取る必要があるということだ。
さらに、米国のテック大手NVIDIAは、ジャ슨・ホウン氏が木曜日にCEOを退任した後も下落基調が続いている。最近の暗号資産市場が調整局面においてNASDAQ指数と極めて高い連動性を保っていることを考えると、火曜日に公表されるNVIDIAの第3四半期決算は、今週ビットコインが米国株サイドで直面する最大の外生的リスク変数となるだろう。
米国株が強靭な利益で金利ショックを消化する一方で、暗号資産はETFの解約により打撃を受けている。これこそが今週暗号資産市場が大きく損害を受けた核心的な要因なのだ。
暗号資産:熊相場は終わっておらず、複数の資金経路から継続的に出血
現在明確なのは、暗号資産市場が本当にベアマーケットの泥沼から脱していないことだ。7月の安値からの今回の反動上昇は、すでに多頭誘導の罠であることが確認されている。ビットコインは我々が11月2日に警告した8万ドル台と50週移動平均線を割り込むだけでなく、週足レベルでも6万8,000ドル付近の200週移動平均線の下方で引けている。
このテクニカルなブレイクは短期的な反発空間を直接的に封じており、土曜日にかけて6万2,000ドルまで下落したのは、7月以来の最安値を更新するものである。
図:ビットコイン価格および50週・200週移動平均線の推移(データ出典:Wintermute OTC)
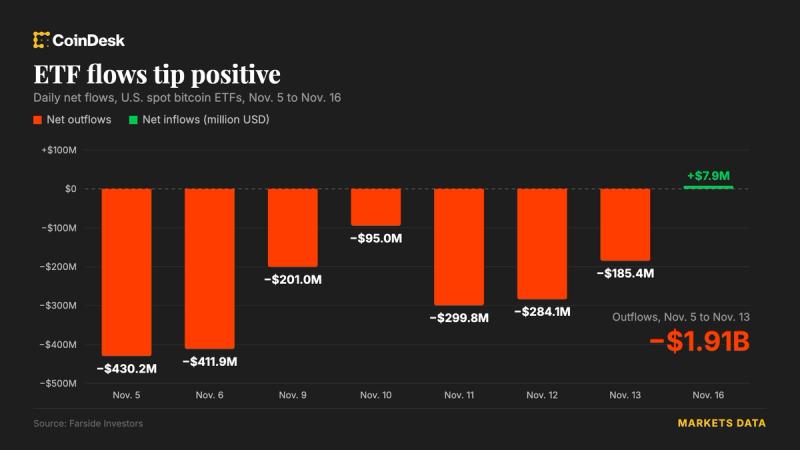
資金面のデータを見ると、ビットコイン現物ETFは2026年から現在まで累計で約19億ドルの純流出を記録しており、2025年は純流入210億ドル、2024年は実に350億ドルだった。過去2年間牛相場を支えていた中核的な買付力は完全に逆転してしまった。
過去30日間で、ネットワーク全体のステーブルコイン供給量は140億~160億ドル大幅に蒸発し、場外に新規の米ドル増加分は入ってきていない。
他方で、MSCIは11月30日の終値後にMicroStrategyを指数から除外する予定だ。現在のビットコイン現物価格は同社の平均取得コスト7万5,500ドルに対し約14%低く、此类企業の社内財務在庫(企業財庫)買付は継続的に縮小しており、その調達を支えるプレミアム空間にも大きな圧力が加わっている。
ETF、デジタル資産企業財庫、個人投資家から機関資金に至るまで、すべての流動性経路が全体的に横ばいまたは下落傾向を示している。これらの資金の流れが決定的に転換しない限り、本当の上升トレンドが再び確立されることはない。
これが我々が近期的な強制的決済(フラッシュクリーンアップ)を市場底であると見なさないのである。日曜日を基準とした24時間でのネットワーク全体の強制決済額は約1億7,000万ドルにのぼり、そのうちロングポジションの占める比率は約80%だった。主要取引所の大半で資金レートは全面的にネガティブに転じた。
その後の反動上昇は、ショートポジションの決済による流動性のリフィリングとして現れるものであり、外部からの新規資金が参入して底値を探しているわけではない。現在の水準では、増加分資金の受け入れ意向をほとんど見て取れない。
もう一つの核心的な懸念は市場のレバレッジ率にある。現時点でアルトコインの未決済約定高規模は依然としてビットコインのほぼ2倍であり、個人投資家が主体となっているこのハイレバレッジセクターには、清算待ちの含み損保有者がまだ大量に残っていることを意味する。アルトコインが完全にデレバレッジされる以前、セクター全体が先行して底を見つけるとは考えない。
さらに、政策カレンダー上にも資金流入を再開させる触媒は何もない。CLARITY法案は1月3日の期限前に上院での採決して行われず、今年中に立法面から明確なコンプライアンス上の好材料が出ることは難しいだろう。
取引戦略:短期的には堅実な防守へ。200週移動平均線の回復シグナルを注視
現在の市場は本質的にマクロ金利によって完全に支配された局面だ。ビットコインは無利子の割引き資金調達側へと成り下がり、ETFの買付は勢いを失い、重要なテクニカル形態が完全にブレイクした。したがって我々は依然として総合的な防御姿勢を保ち、現時点で最も抵抗が少ない方向性は依然として下落傾向であり、短期的には弱気圏でのボラティリティ調整(洗浄)が継続する可能性が高い。
12月の利上げが完全に価格反映され、10年債利回りが5.15%まで上昇し、コアCPIが閾値に達したという一連のマクロな組み合わせパンチは、2022年の大暴落の前夜と瓜二つだ。当時も実際金利の上昇が資金を引き離し、長期債、金、暗号資産に対するポートフォリオ・エクスポージャーを同時に削減させたのだ。
現在市場は来年3月末までに合計3回の利上げが十分価格に織り込まれており、その後の月においても利上げの可能性が残っていると見積もっている。資金流出が続き、200週移動平均線を割り込んだことで、価格はさらに5万ドル台前半まで下落すると予想される。土曜日の6万2,000ドル安は最初のテスト地点となり、Deribit上に集中配置されている6万ドルのプットオプションポジションが次の強力な引力点となるだろう。
我々がここで絶対的な市場底を盲目的に予測しようとしているわけではない。激しい清算サイクルの中での正確な底値取りは事実上不可能だからだ。忍耐と強い信念を持った複数四半期のサイクル資本にとって、200週移動平均線を割ったポジションはリスク対リターン面で確かに左側でのポートフォリオ組入価値を帯び始めているが、これは短期的な取引ポジション管理とは全く別問題である。
我々はこのマクロ判断に対して高い信念を持っているが、ポジション構築においては高い柔軟性と敏捷性を維持する。
以下の2つの条件のいずれかが満たされた場合、短期的な全面防御姿勢を解除する。第一に、ビットコインの日足終値時点で6万8,000ドル付近の200週移動平均線を強勢回復し、かつ当日に現物ETFが明確な純流入を記録する場合。第二に、水曜日のFRB会合議事録、あるいは間もなく公表される10月PCEデータが、来年1月の追加利上げに対する市場の期待を完全に払拭する場合。
休暇期間の接近に伴い市場流動性が細くなっている中で、任意の突発ニュースが片Directionalな拡大相場を引き起こしやすい。今週はFRB関係者の発言、NVIDIA決算、そしてマクロ資産間の流動性伝播を重点的に注視してほしい。
その他のニュース