Glassnode週報:安定通貨供給量が過去4年で最速ペースで縮小し、ビットコインは「燃料」不足で調整に入るも、大口投資家は静かに積み上げを進めている
 BTC
複数チャネルからの資金が一斉に流出しているものの、直近レバレッジの清算とクジラ(大口)による買い増しが、今後の相場の底堅さを支えつつある。
著者:Glassnode
翻訳:TechFlow
TechFlow要約:直近、ビットコインは$7.4万付近まで下落し、短期保有者のコストベースである$7.56万を割り込むだけでなく、中間選挙後の市場反騰局面においてS&P 500やナスダック指数に明確に劣後した。過去30日間でステーブルコインの総供給量は$142億縮小し、2022年6月以来最速の収縮ペースとなった。
米国現物ETFが正味流出に転じ、Coinbaseでのネガティブプレミアムも大きく圧迫されているものの、現物市場の近接ロングレバレッジポジションはすでに大幅に清算済みであり、現物注文簿では下方の買い壁が上方の売り圧力を超え続けている。8月に確認された上昇構造はまだ$5.85万の前期安値を上回って維持されており、2大大型巨鯨ウォレットグループはすでに先陣を買って資産収集を開始している。
主要ポイント
- ビットコインは短期保有者のコストベース(Short-Term Holder Cost Basis)である$7.56万を割り込み、米国株市場にも劣後しており、価格上昇を牽引する増加分資金の流出が続いている。
- ステーブルコインの総供給量が2022年6月以来最速で縮小しており、米国現物ETFは正味売却に転じ、ビットコインはCoinbaseプラットフォームでもディスカウント取引となっている。
- その一方で、今回の調整により现价近辺のロングレバレッジがほぼ解消され、注文簿上では買い注文の厚さが売り注文を上回っており、2つの大型ウォレットグループがすでに先行して収集を開始している。
- 今月の高値は2025年の史上最髙値以降で初の相対的高値更新となっており、価格が6月の前期安値$5.85万を下回らなければ、この中期トレンド転換構造は依然として有効である。
直近購入層の浮き落ち負担が増加
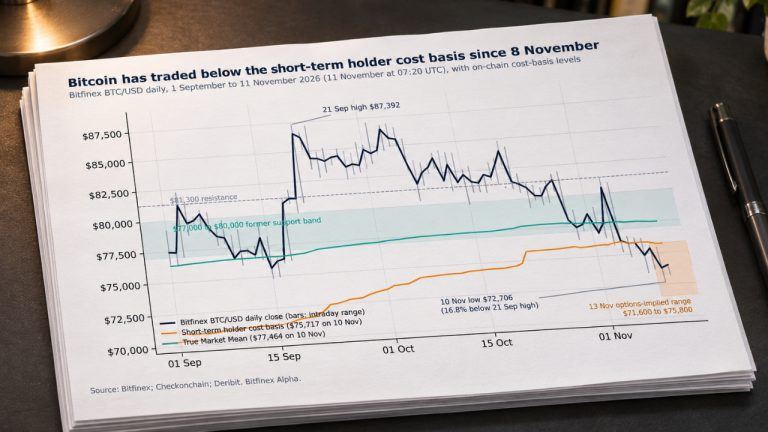
先週、$7.3万〜$7.6万帯を重要な観察区域と設定していた。その後、ビットコインは確かにこの区域へ入り$7.4万付近で取引されていたが、现价は過去155日間にわたって購入した投資家の平均取得コストを表す$7.56万の短期保有者のコストベースを既に割っている。
9月の頂点当時、ほぼすべての短期保有者のポジションが浮動利益状態にあった。現時点ではこの割合は約35%まで低下しており、最近売却を選択した短期投資家は平均して小幅な損失を抱えている。
コストベース分布(Cost Basis Distribution)はこれらのポジションの購入価格を明確に示している。現在、短期ポジションの約3分の2が现价より上に位置し、8月〜10月に形成された3つの集中的な購入帯に分散しており、最高値は$8.36万に及ぶ。
もし市場反騰があれば、これら一時的に浮き損を抱える保持者の多くが利食い・解出のために売りを強いる可能性が高い。一方、现价以下の唯一の集中的なサポート帯は$6.2万〜$6.6万にあり、主に8月の一時安値付近での買入れによって構成されている。
注目すべきは、8月からのより大きなマーケットストラクチャーが現在も堅調に維持されていることだ。9月の高値は2025年の史上最髙値記録後の初となる相対的高値更新となっており、现价はまだ$5.85万の6月前期安値を大幅に上回っている。
もし後市で実需市場平均値(True Market Mean)である$7.75万を回復できれば、短期保有者の約半数のポジションが再びプロフィットゾーンに入るだろう。
米国株市場に対するパフォーマンスの遅れ
先週、私たちはビットコインの中選挙期間中の大部分の下落其實 投票前にすでに放出されていたと指摘した。その後11月5日に始まった新たな売り込みは米国株とビットコイン市場の両方を襲った。
しかし11月9日以降、両者の動きは分化し始めた。S&P 500指数とナスダック100指数はいずれも選挙日終値を回復したが、ビットコインは11月10日のCPIデータ発表後に再度下落し、累計跌幅は依然として約5%にとどまっている。
価格が選挙日終値の$7.78万を確実に回復して初めて、ビットコインは米国株のリカバリートレンドに真についていけるようになる。
米国債が示す追加利上げ期待の高まり
金利見通しも市場への圧迫を続けている。2年物米国債利回りは、トレーダーが将来2年間のFRB政策金利の平均値に織り込んでいる期待を反映している。現在の利回りは4.75%で、FRBの現状の基準金利4%を75ベーシスポイント上回っており、債券市場が今後さらに利上げを行う可能性を計上していることを示唆している。
ただし、これが2022年のような激しい緊縮ショックには遠く及ばないことに注意が必要だ。2022年6月、同一スプレッドは244ベーシスポイントまで急騰したが、現在は当時の約3分1であり、10月下旬以降は収束傾向にある。
高金利環境がリスク資産にとって依然として逆風であることには変わりないが、債券市場が2022年の緊縮危機の再演を仕掛けているわけではない。
ステーブルコインの撤退加速
ステーブルコインは暗号資産市場のキャッシュ準備に相当し、トレーダーが取引で購入する前に取引所やチェーン上で一時待機させるドル資金だ。過去30日間でネットワーク全体のステーブルコイン総供給量は$142億減少し、2022年6月以来最速の収縮ペースとなった。
供給量の持続的な縮小は、保有者がステーブルコインを実質通貨のドルに赎回し、現金を暗号資産エコシステムから直接引き上げており、潜在的な上昇局面に必要な「燃料」を失わせている。
テザー(Tether)においても同様の資金流出圧力が表れており、直近は$1のペッグ価格をわずかに下回る水準で推移している。30日間の供給変動が再び正に転じれば、それはオフチェーンの新規資金流入を示す最初の明確なシグナルとなるだろう。
米国での需要減退
米国現物ビットコインETFも正味解約状態に転じている。過去20営業日でこれらのファンドは累計$16億の正味流出を記録し、11月9日には「継続的な流出サイクル」を定義する際の$15億の閾値を突破した。
ただし、過去のいくつかのETF流出サイクルと比較すると、今回の逃亡規模はまだ浅い部類であり、過去の流出波の大部分は今回よりも深く進行した。歴史的パターンによれば、ETF資金は通常ビットコインが局所的に底打ちした後で正味流入に転じるため、資金の還流は往々にして底部確認の遅行シグナルとなる。
Coinbaseプラットフォームでの顕著な負プレミアム
Coinbaseプレミアム指数は、米国投資家の中核的取引プラットフォームであるCoinbase上のビットコイン価格とグローバル加重平均価格との差益を測定するものである。テザーがわずかに$1を割ることによる割引誘発によるノイズを除外し、視覚的に負プレミアム幅が過大に表示されるのを防いでいる。
30日移動平均で見ると、9月の高値から一貫して下落する過程で、Coinbaseプレミアムは常にマイナス圏に留まっており、現在の割引深さは今年2月以来の最低水準を更新している。
過去のあらゆる上昇サイクルでは、米国購入者の積極的な仕入れがプレミアムをプラス圏に保ち続けてきたが、現在米国側の実需は明らかに欠如している。今後このプレミアムがプラスに転じ、数週間連続で定着すれば、米国本土の実需が本当に回復しつつあることを意味する。
现价近辺のポジション薄く、下方の強制清算帯が密集
清算ヒートマップは、異なる価格帯で先物レバレッジポジションが強制決済されるトリガー領域を算出する。肯定的な面として、9月の高値以来の緩やかな下落は、沿道に堆積していた大半のロング清算位を清算済みであり、K線の背後にある暗色の空欄領域がその事実を物語っている。
これにより、现价近辺で連鎖的なパニック売り強制清算が発生するリスクが大幅に軽減された。過去6ヶ月の清算ヒートマップにおいて、最も規模の大きい清算集中帯はさらに下方の$5.95万〜$6.26万にあり、8月の底値確定以来一切接触されていない。
そして当該集中帯と現在の市場価格の間では、清算分布は非常に薄い。同時に、ビットコイン価格は9月の高値から約15%下落したが、ネットワーク全体のオープンインタレスト(Open Interest)は9月の高値時レベルまで回復しており、これは多くのトレーダーが下落局面でショートを追加していることを示唆している。
いずれ価格が反騰すれば、これらの新規ショーターは買戻しによる決済を余儀なくされる。現在、现价上方で最大のショーター清算集中帯は$8.75万付近に位置している。
下方の買い壁が上方の売り圧力を超える厚さ
現物注文簿は同様に偏向した多角的サポート構造を示している。11月5日の売り込みラッシュ以降、BinanceとCoinbaseの现价±5%帯における時間帯ごとの買い注文は、売り注文を上回り続けている。
ヒートマップ下の括弧でサイズが最も集中する買い注文エリアを示すが、それらは主に$6.8万〜$7.25万帯に分布している。上部の括弧は正反対の光景を示している:现价に密着する売り注文帯を超えると、約$8.4万に至るまで売り注文簿全体が極めて薄く、図面の暗色空欄帯に対応している。
これは、価格が上方へ突破した場合、注文簿自体からの抵抗は小さくないということだ。ただし、解套を狙って逃げる短期保有者の売り圧力を正面から消化する必要がある。また、指値注文はいつでも取消可能であり、実際11月初頭の暴落時には一部の支え手買い注文が一時的に取消され、後に再掲された実績もある。
大口保有ウォレットの介入開始
収集トレンドスコア(Accumulation Trend Score)は、異なる保有規模のウォレットグループの増減倉行動を追跡する(1に近いほど積極的収集、0に近いほど分配・売却)。保有体積で重み付けして計算される。
過去一周で、スコアが0.5を超えたウォレットグループは2つあった:100〜1000BTC保有グループと、1000〜1万BTC保有グループだ。これら2つのグループは10月の大半を通じて分配状態にありました。
しかし注意すべきは、これら2タイプの大口ウォレットも9月下旬に一時的に買い転じたが、当時持続できなかったことだ。その他、すべての保有グループは現在も売却を続けており、1万BTC超の超大口巨鯨から1枚未満の個人ウォレットに至るまで同様である。
つまり、これは小規模資金による早期の試し買いに過ぎない。中小保有グループすべてが参加して始めて、市場全体の買い勢力が完全に回復したと言えるだろう。
結び
ビットコインは増加分資金の支えがない環境で調整局面を迎えている:直近購入者は普遍的に浮き抱えており、パフォーマンスは米国株に明確に劣後し、ステーブルコイン、米国現物ETF、米国本土実需という3つの次元で資金が一斉に流出している。短期的な直接的な好材料は確かに少ない。
だがそれとは対照的に、现价周辺の先物ロングレバレッジは効果的に解消されており、2大主力大口グループが先に市場へ参入して買い入れている。今年8月を大周期トレンド転換の起点と見なす投資家にとって、現在まさに市場が平均値への回帰を模索する重要な時間枠である。
もし後市で$7.56万の短期保有者のコストベースを回復できず、逆に直近の見守り帯下端である$7.3万を Persistent に割り込めば、より長期のレンジ整理を意味する。もし終値が实质性に6月前期安値$5.85万を突き破れば、8月に確立された転換トレンドは完全に否定されることになる。
データ基準日:価格およびデリバティブデータはUTC 2026年11月11日11:00時点、現物注文簿データは同日09:00時点;ETF資金フロー、ステーブルコイン供給量、コストベース、収集トレンドスコアは11月9日時点集計。
免責事項:本レポートはいかなる投資助言でもありません。すべてのデータは情報提供および研究・教育目的のみを目的としています。どのような投資決定においても、本記事の内容を直接根拠とするべきではなく、読者は自身の取引行為に対して独立して全責任を負うものとしなければならない。
本文中に記載された取引所の残高データは、Glassnodeのアドレスタグデータベースに基づいて算出されています。このデータベースは公式開示と独自のクラスターリングアルゴリズムを組み合わせたものです。私たちはデータの厳密性と正確性を追求していますが、一部取引所で公式アドレスを公開していない場合、関連統計が全ての備蓄を網羅できない可能性があります。
上記のオンチェーン指標を使用する際には慎重かつ独立的な判断を保つよう注意し、Glassnodeは統計口径の違いや潜在的な誤差について一切責任を負いません。